Как узнать банк по номеру карты
Обычно вся платежная информация уже содержится на банковской карте и ее можно просмотреть самостоятельно. Но случается так, что у вас нет ничего, кроме номера карты, на которую необходимо перевести деньги. Если знать, что обозначают те или иные цифры в идентификаторе на лицевой части карты, то можно узнать такие данные как:
- страна владельца карты;
- банк-эмитент карты;
- тип банковской карты;
- иногда и телефон владельца.
Справка! К личным данным владельцев карт есть допуск только у банковских работников.
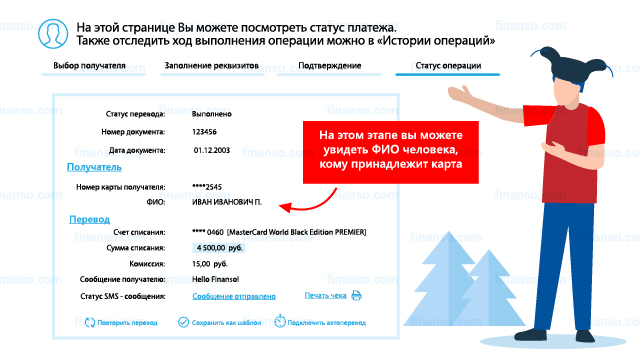
Чтобы уточнить такие данные, пользователю можно задействовать любой определитель номера карт онлайн, либо воспользоваться нашим сервисом Finanso.BIN. Кроме этого, вам могут помочь официальные банковские интернет-ресурсы или приложения. При совершении транзакции в вашем банк-клиенте есть возможность увидеть сведения о получателе средств.
Что такое номер на банковской карте?
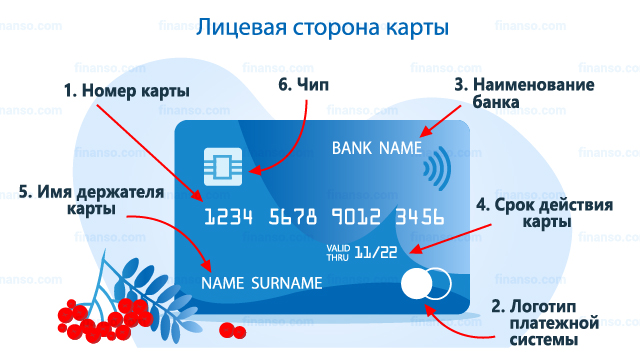
Сведения о финансовом учреждении, как правило, закодированы в цифрах, расположенных на лицевой части карты. Главное - это уметь извлечь необходимую информацию.
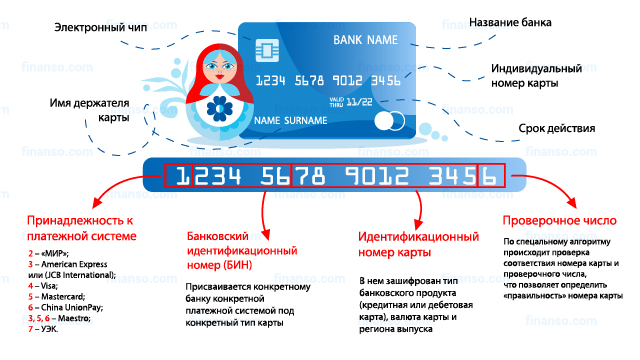
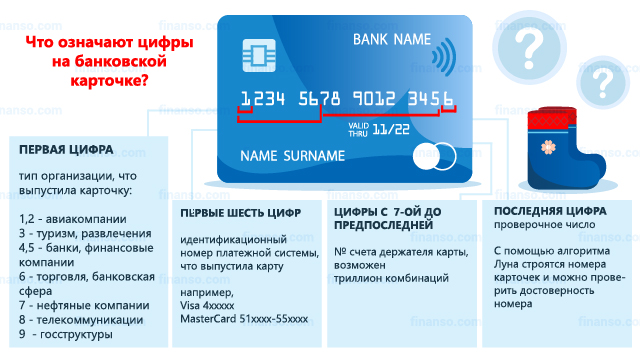
Обычно пластиковая карта имеет номер, состоящий из шестнадцати цифр. Идентификатор разбит на четыре блока в каждом, из которых содержится по 4 знака. Все коды несут определенную информацию, необходимую при осуществлении процессинга, клиринга или авторизации.
Первые 6 цифр представляют собой BIN (Bank Identification Number) – банковский идентификатор, предназначенный для кодировки данных. Такой определитель является уникальным для каждого вида карт конкретного финансового учреждения. Именно этот параметр позволяет узнать данные о банке-эмитенте и о том, какой стране принадлежит карта и какому типа продукта соответсвует.
Банковский идентификационный номер (БИН) - это система нумерации, разработанная Американским национальным институтом стандартов (ANSI) и Международной организацией по стандартизации (ISO) для идентификации учреждений, выпускающих различные карты. Первым идет наименование платежной системы, где закодировано следующее:
- 2 – платежная система МИР;
- 34, 37 – American Express®;
- 31 или 35 – JCB® International;
- 30, 36, 38 – Diners Club®;
- 4 – Visa®;
- 51, 52, 53, 54, 55 – Mastercard®;
- 60 – Discover®;
- 62 – China UnionPay®;
- 50, 56, 57, 58, 63, 67 – Maestro®.
Все платежные карты выпускаются с БИН - номером. Это набор из четырех - шести различных цифр, случайно назначенных дебетовым картам, кредитным картам, платежным картам, подарочным картам и другим платежным картам. Номер эмбоссируется (выдавливается) на лицевой стороне карточки, в случае с неизменными картами - печатается на лицевой стороне карты. Первая цифра БИН указывает основной отраслевой идентификатор.
Система нумерации применяется к кредитным картам, платежным картам, предоплаченным картам, подарочным картам, дебетовым картам, предоплаченным картам и электронным льготным картам. Правильность последовательности цифр в номере карты сопоставляется по алгоритму Луна - это система расчета контрольной цифры в номере банковской карты. Он соответствует стандартам ISO/IEC 7812.
Категории включают авиакомпании, банковские и финансовые услуги, путешествия или сферу развлечений. Следующие цифры указывают учреждение - эмитент карты. Например, BIN для кредитной карты Visa начинается с цифры 4, что относится к банковской и финансовой категории.
Внимание! Некоторые карты, в целях безопасности, выпускаются без номера и прочих данных. Их реквизиты можно узнать только в мобильном приложении
Что такое банк-эмитент?
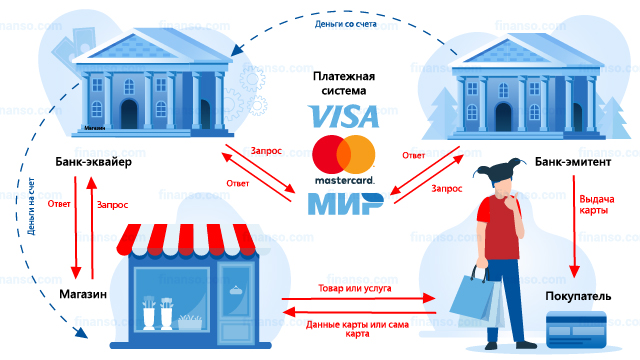
Банком-эмитентом или просто эмитентом называют финансовое учреждение, которое осуществляют эмиссию/выпуск пластиковых карт. Данная организация является единоличным собственником всех видов карт которые выпускает.
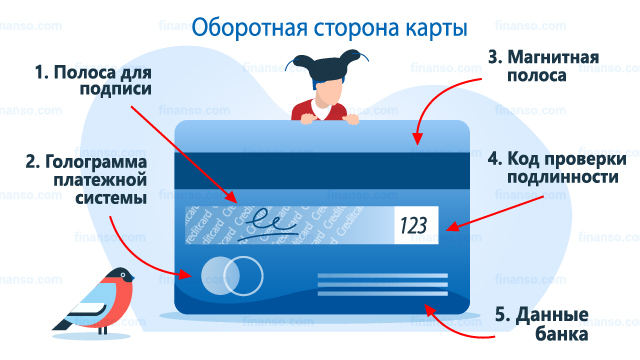
Несмотря на то что платежный продукт выпускается на основании договора с клиентом и выдается последнему на руки в постоянное пользование, на самом деле карта всегда остается в собственности банка. Этот пункт обязательно указывается в соглашении. И если вы обратите внимание, это всегда написано на оборотной стороне карты. При этом будущий пользователь карточки может как принять условия, так и отказаться от них. В этом случае в выдаче пластика будет отказано.
Если рассматривать понятие с точки зрения законодательства, то эмитент – юридическое лицо, которое вводит в обращение следующие финансовые продукты:
- деньги;
- облигации;
- ценные бумаги;
- банковские карты;
- платежные документы;
- дорожные чеки.
Организации такого типа находятся в подчинении главного эмиссионного и кредитного регулятора на территории РФ, Центрального Банка Российской Федерации.
Внимание! Каждый эмитент платежной карты, зарегистрированный и осуществляющий свою деятельность на территории Российской Федерации, обязан получить лицензию ЦБ РФ и войти в его реестр. В противном случае финансовая организация не имеет права осуществлять банковскую деятельность, в том числе эмиссию пластиковых карт.
Как узнать чья карта по номеру?
Случается, что необходимо выяснить принадлежность номера банковской карты. Например, с целью вернуть потерянную или забытую карту в банкомате или на прилавке. Если карта не именная и на лицевой стороне нет имени и фамилии владельца, то выяснить это по номеру на лицевой стороне никак нельзя.
Важно! Если вы забыли карту в банкомате, то не переживайте. Банкомат "съел" вашу карту и она в безопасности. Обычно терминал забирает ее через 30 сек, если клиент не забрал карту из картоприемника. В этом случае нужно обратиться в банк по номеру телефона, который указан на банкомате.
В случае ошибочной транзакции или обнаружения чужой собственности единственным выходом остается позвонить в банк или посетить офис. При совершении платежа через интернет данные адресата могут высветиться в программе. В России это можно сделать через банк-клиенты популярных банков.
Если карта была замечена в мошенничестве со счетом конкретного человека, данные о злоумышленнике можно узнать только через правоохранительные органы или суд. Еще такими полномочиями также обладают судебные приставы, которые вправе запросить необходимые данные в банке, выпустившем карту нарушителя.
Важно! Если вы нашли карту Сбербанка и хотите ее вернуть владельцу, но не знаете как это сделать - есть интересный лайфхак. Можно перевести 1 руб по номеру карты из вашего приложения Сбербанк.Онлайн на номер найденной банковской карты, в сообщении к переводу указать что хотите вернуть владельцу карту и приложить свои контакты для связи.
Других законных способов получить данные о владельце карты нет. Если третье лицо предлагает продать подобные сведения, это незаконно, мошенничество или обман. От таких дельцов следует держаться подальше.
Зачем узнавать банк по номеру карты?
Необходимость получить больше данных по номеру банковской карты возникает при совершении денежного перевода с карты на карту или когда карточка не принимается к оплате. Подобная ситуация встречается, если в базе банка или платежной системы карта определяется как зарубежная и у продавца стоит запрет на обслуживание платежей из других стран.
Также информацию о своей карте стоит проверить тем, кто собирается в поездку и планирует оплачивать карточкой билеты, аренду автомобиля или бронь номера в отеле на предмет различных платежных ограничений.
Помимо этого, иногда нужно узнать, к какому уровню относится платежное средство. Выглядеть она может как карта уровня Standard или Classic, а на самом деле входить в группу премиальных продуктов Gold или Platinum. Бывают ситуации и наоборот, в частности в России есть банковская карта которая называется Т-Банк Платинум, на самом деле это маркетинговый ход и карта относится к уровню Classic. Кстати, банковские карты премиальных уровней обладают рядом интересных преимуществ, лишать себя которых не имеет никакого смысла. Например скидки при покупках или в ресторанах, мили авиакомпаний и т.д.
Справка! Если оказалось, что карта принадлежит к иному стандарту, чем считалось до этого, лучше перевыпустить карту, обратившись в банк-эмитент.
Где находится номер карты?
Любая пластиковая карта банка имеет свой уникальный номер, который может быть как написан, так и эмбоссирован на лицевой стороне. Последнее время банки все чаще начинают печать полный набор реквизитов карты на оборотной стороне карты. Пример этому новые карты Tbank Platinum Premium — карта с кэшбэком.
Такое сочетание уникально и присваивается не случайно, а согласно алгоритму Луна. Определитель карты по бину помогает идентифицировать финансовую организацию в международной системе. Он может понадобиться при осуществлении внутренних и внешних переводов, а также ряда других финансовых операций.
Владельцем банковской карты является лицо, имя которого латинскими буквами указано на лицевой стороне карты и образец подписи которого имеется на ее оборотной стороне.
Осторожно! По правилам банков и международных платежных систем VISA и MasterCard, нельзя передавать карту третьим лицам, во избежание мошеннических действий. Никогдане передавайте карту в чужие руки. Нельзя давать карту в руки официанту в ресторане, сотрудникам магазина, таксистам и т.д. Это не безопасно. Если вас просят рассчитаться - попросите банковский терминал и сами приложите карту к нему.
Разновидности банковских карт
Да — здесь действительно можно заметно сократить текст. Например, зарплатные, социальные, молодежные и премиальные лучше не расписывать как отдельные виды после дебетовых/кредитных: это дополнительные характеристики или специализированные разновидности.
Ниже — более компактная версия без повторов.
Разновидности банковских карт
Единой общепринятой классификации банковских карт не существует. Их можно разделить на несколько групп в зависимости от источника средств, назначения, платежной системы, способа использования и дополнительных возможностей.
При этом одна карта может одновременно относиться к нескольким категориям. Например, она может быть дебетовой, именной, Visa, бесконтактной и с кэшбэком.
Основные критерии классификации:
по источнику средств — дебетовые, кредитные, овердрафтные, предоплаченные;
по назначению — зарплатные, социальные, корпоративные, молодежные и детские;
по форме — физические и виртуальные;
по платежной системе — Visa, Mastercard, МИР, UnionPay и другие;
по технологии оплаты — чиповые и бесконтактные;
по дополнительным возможностям — с кэшбэком, бонусами, процентом на остаток, мультивалютные, премиальные и другие.
Дебетовые карты
Дебетовая карта предназначена для использования собственных денежных средств владельца. Деньги поступают на банковский счет путем переводов, внесения наличных и другими предусмотренными банком способами.
С помощью дебетовой карты можно оплачивать покупки, снимать наличные, переводить деньги и совершать другие операции в пределах доступного остатка и установленных лимитов.
К специализированным дебетовым картам относятся зарплатные, социальные, молодежные и детские карты. Зарплатные используются для получения заработной платы, социальные — для пенсий, пособий и других выплат, а молодежные и детские предназначены для несовершеннолетних и молодых клиентов.
Кредитные карты
Кредитная карта позволяет использовать заемные средства банка в пределах установленного кредитного лимита. Размер лимита определяется индивидуально с учетом дохода, кредитной истории и других факторов.
Многие кредитные карты предусматривают льготный период, в течение которого при соблюдении условий банка проценты за пользование кредитом могут не начисляться.
После погашения задолженности доступный лимит обычно восстанавливается. При этом снятие наличных и переводы с кредитной карты могут облагаться дополнительными комиссиями или иметь отдельные условия.
Овердрафтные карты
Овердрафт позволяет временно использовать заемные средства, если собственных денег на дебетовой карте недостаточно.
Например, если на счете находится 15 000 рублей, а покупка стоит 20 000 рублей, банк может предоставить недостающие 5 000 рублей в рамках установленного лимита.
Овердрафт обычно подключается к уже существующей дебетовой карте. Размер лимита, стоимость использования средств и порядок погашения определяются банком. Часто такая услуга доступна по зарплатным картам при наличии регулярных поступлений.
Предоплаченные карты
Предоплаченная карта позволяет совершать платежи за счет заранее внесенной суммы. В зависимости от продукта для ее использования может не требоваться открытие обычного банковского счета.
Такие карты применяются для определенных платежных целей, в том числе в качестве подарочных или для контролируемых расходов. Условия пополнения, лимиты и возможность снятия наличных зависят от конкретного продукта.
Корпоративные карты
Корпоративные карты предназначены для оплаты расходов, связанных с деятельностью компании или предпринимателя. Они могут использоваться для командировок, закупок, транспортных и представительских расходов.
Карта может быть физической или виртуальной, а компания обычно устанавливает для сотрудников определенные лимиты и правила использования.
Виртуальные карты
Виртуальная карта существует только в электронном виде и не имеет пластикового носителя. Она предназначена прежде всего для онлайн-платежей, подписок и других операций в интернете.
При поддержке соответствующей технологии виртуальную карту можно добавить в платежный сервис и использовать для бесконтактной оплаты смартфоном или другим устройством.
Платежные системы
Банковские карты также различаются по платежной системе. Наиболее известные из них:
Visa;
Mastercard;
МИР;
UnionPay;
JCB;
American Express.
Платежная система обеспечивает обработку операций и взаимодействие между участниками платежа. При этом она не определяет источник средств: одна и та же платежная система может использоваться для дебетовых, кредитных и других карт.
Технологии оплаты
По способу проведения платежей карты могут быть:
чиповыми — оснащены микропроцессором для проведения операций;
бесконтактными — поддерживают оплату по технологии NFC;
с магнитной полосой — более старый формат, который постепенно вытесняется чиповыми технологиями.
Одна карта может одновременно иметь чип и поддерживать бесконтактную оплату.
Карты с дополнительными возможностями
Банки предлагают карты с различными дополнительными функциями:
с кэшбэком — часть расходов возвращается клиенту в соответствии с условиями программы;
с бонусами или милями — за покупки начисляются баллы, мили или другие бонусные единицы;
с процентом на остаток — банк начисляет доход на определенную сумму средств на счете;
мультивалютные — позволяют хранить и использовать несколько валют;
премиальные — могут включать дополнительные сервисы, повышенные бонусы, страхование, доступ в бизнес-залы и другие привилегии.
Эти характеристики не являются отдельными типами карт в строгом смысле. Например, карта с кэшбэком одновременно может быть дебетовой или кредитной, физической или виртуальной, а также работать в любой поддерживаемой банком платежной системе.
Как выбрать банковскую карту
При выборе карты важно учитывать не только ее тип, но и условия обслуживания: стоимость выпуска и обслуживания, комиссии за снятие наличных и переводы, лимиты, условия кэшбэка и бонусной программы, процентные ставки и льготный период для кредитных карт.
Для повседневных расходов чаще используются дебетовые карты, для заемных средств — кредитные, а виртуальные карты подходят для онлайн-платежей. Специализированные продукты могут быть ориентированы на получение зарплаты и социальных выплат, расходы сотрудников или использование в поездках.
 Несмотря на то что банковские пластиковые карты в наши дни отличаются многообразием цветовых решений и богатством дизайна, по размерам и спецификациям они выдержаны в едином стандарте. На основании этих норм карты обладают следующими параметрами: